খেলাপি ঋণ নিষ্পত্তি করতে ব্যাংকের পর্ষদকে কড়া নির্দেশনা বাংলাদেশ ব্যাংকের
বিশেষ এক্সিট সুবিধায় এককালীন পরিশোধে সুদ মওকুফের সুযোগ | কৃষি ও ক্ষুদ্র উদ্যোক্তাদের ঋণে অগ্রাধিকার, কার্যকর থাকবে ৩১ ডিসেম্বর পর্যন্ত!
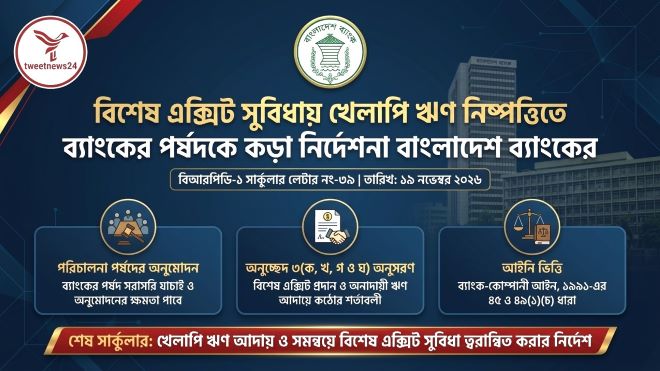
নিজস্ব প্রতিবেদক: ব্যাংকিং খাতে খেলাপি ঋণ আদায় ত্বরান্বিত করতে বিশেষ এক্সিট সুবিধা বাস্তবায়নে নতুন নির্দেশনা জারি করেছে বাংলাদেশ ব্যাংক। এখন থেকে এ সুবিধার আওতায় কোনো ঋণগ্রহীতার ঋণ নিষ্পত্তির ক্ষেত্রে সংশ্লিষ্ট ব্যাংকের পরিচালনা পর্ষদের অনুমোদন নিশ্চিত করতে হবে।
এ ক্ষেত্রে কেন্দ্রীয় ব্যাংকের আগের নীতিমালায় নির্ধারিত যোগ্যতা ও শর্ত যথাযথভাবে অনুসরণ করার নির্দেশ দেওয়া হয়েছে।
গত ১৯ নভেম্বর বাংলাদেশ ব্যাংকের ব্যাংকিং প্রবিধি ও নীতি বিভাগ-১ (বিআরপিডি-১) এ সংক্রান্ত সার্কুলার লেটার জারি করে। বিআরপিডি-১ সার্কুলার লেটার নং-৩৯-এর মাধ্যমে দেশের সব তফসিলি ব্যাংকের ব্যবস্থাপনা পরিচালক ও প্রধান নির্বাহী কর্মকর্তাদের এ নির্দেশনা দেওয়া হয়েছে।
নতুন নির্দেশনায় ২০২৬ সালের ২৯ জুন জারি করা বিআরপিডি-১ সার্কুলার লেটার নং-২৩-এর ৩ নম্বর অনুচ্ছেদের (ক), (খ), (গ) ও (ঘ) ধারায় বর্ণিত শর্ত অনুসরণ করে পরিচালনা পর্ষদের অনুমোদন সাপেক্ষে বিশেষ এক্সিট সুবিধা দেওয়ার কথা বলা হয়েছে। আগের সার্কুলারের অন্যান্য নির্দেশনা অপরিবর্তিত থাকবে।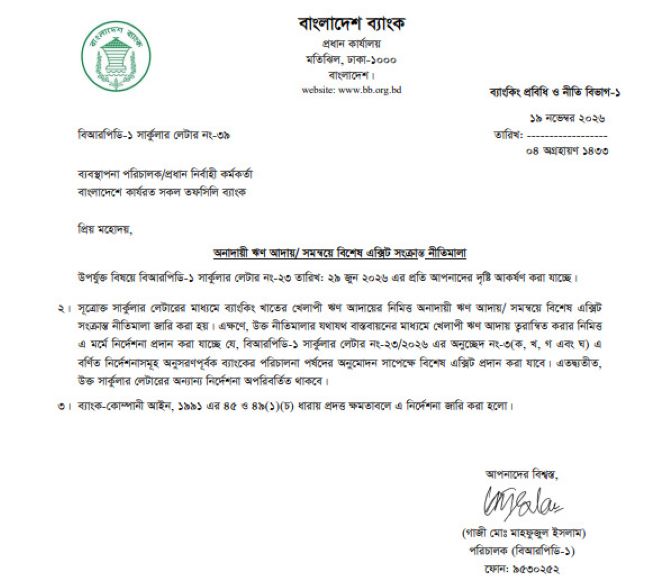
বাংলাদেশ ব্যাংকের এ পদক্ষেপের মূল লক্ষ্য হলো দীর্ঘদিনের অনাদায়ী ও শ্রেণিকৃত ঋণ আদায়ের সুযোগ বাড়ানো, ব্যাংকের আটকে থাকা অর্থ পুনরুদ্ধার এবং নতুন ঋণ বিতরণের সক্ষমতা জোরদার করা। একই সঙ্গে ঋণ নিষ্পত্তির সিদ্ধান্তে প্রাতিষ্ঠানিক জবাবদিহি ও সুশাসন নিশ্চিত করার ওপর গুরুত্ব দেওয়া হয়েছে।
বিশেষ এক্সিট নীতিমালা
দেশের ব্যাংকিং খাতে খেলাপি ঋণের ক্রমবর্ধমান চাপ দীর্ঘদিন ধরে উদ্বেগের কারণ হয়ে দাঁড়িয়েছে। খেলাপি ঋণের কারণে ব্যাংকগুলোর সম্পদের মান, তারল্য ব্যবস্থাপনা ও নতুন ঋণ বিতরণের সক্ষমতা ক্ষতিগ্রস্ত হচ্ছে।
এ পরিস্থিতি মোকাবিলায় গত ২৯ জুন ২০২৬ তারিখে বাংলাদেশ ব্যাংক বিশেষ এক্সিট নীতিমালা জারি করে। নীতিমালার আওতায় নির্দিষ্ট শ্রেণির খেলাপি ঋণগ্রহীতাদের এককালীন অর্থ পরিশোধের মাধ্যমে ঋণ নিষ্পত্তির সুযোগ দেওয়া হয়। একই সঙ্গে আরোপিত ও অনারোপিত সুদ মওকুফের সুযোগ রাখা হয়।
বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, ২০২৬ সালের মার্চ শেষে দেশের ব্যাংকিং খাতে খেলাপি ঋণের পরিমাণ দাঁড়ায় ৫ লাখ ৮৮ হাজার ৭০৪ কোটি টাকা, যা মোট ঋণের ৩২ দশমিক ২৬ শতাংশ। এই পরিস্থিতিতে খেলাপি ঋণ আদায় এবং ব্যাংকগুলোর আর্থিক সক্ষমতা পুনরুদ্ধারে বিশেষ এক্সিট সুবিধাকে গুরুত্বপূর্ণ উদ্যোগ হিসেবে বিবেচনা করা হচ্ছে। 
কারা পাবেন বিশেষ এক্সিট সুবিধা
বাংলাদেশ ব্যাংকের ২৯ জুনের মূল নীতিমালা অনুযায়ী, ৩০ জুন ২০২৬ তারিখে যেসব ঋণ হিসাব ‘মন্দ’ (Bad) অথবা ‘ক্ষতিজনক’ (Loss) হিসেবে শ্রেণিকৃত ছিল, সেগুলো এ সুবিধার আওতায় বিবেচিত হতে পারবে।
এ ছাড়া ২০২৪ সালের ৬ আগস্ট থেকে ২০২৬ সালের ৩০ জুনের মধ্যে পুনঃতফসিল করা মন্দ বা ক্ষতিজনক শ্রেণির ঋণও নির্ধারিত শর্ত পূরণ সাপেক্ষে বিশেষ এক্সিট সুবিধার আওতায় আসবে।
তবে সব খেলাপি ঋণ এ সুবিধার যোগ্য নয়। ঋণের শ্রেণিমান, নির্ধারিত সময়সীমা, ব্যাংকার-গ্রাহক সম্পর্ক এবং কেন্দ্রীয় ব্যাংকের নির্দেশনায় উল্লেখ করা অন্যান্য শর্ত বিবেচনা করেই প্রতিটি আবেদন মূল্যায়ন করতে হবে।
এককালীন অর্থ পরিশোধে সুদ মওকুফের সুযোগ
বিশেষ এক্সিট সুবিধার অন্যতম গুরুত্বপূর্ণ দিক হলো এককালীন অর্থ পরিশোধের মাধ্যমে ঋণ নিষ্পত্তির সুযোগ। এ ব্যবস্থায় ঋণগ্রহীতাকে নির্ধারিত মূল দায় একবারে পরিশোধ করতে হবে। অন্যদিকে, ব্যাংক নির্ধারিত শর্ত ও অনুমোদন প্রক্রিয়া অনুসরণ করে আরোপিত এবং অনারোপিত সুদ মওকুফ করতে পারবে।
আগের কিছু কঠোর শর্ত, বিশেষ করে সুদ মওকুফের ক্ষেত্রে তহবিলের ব্যয় পুনরুদ্ধারসংক্রান্ত বিধিনিষেধ শিথিল করা হয়েছে। ফলে ব্যাংকগুলো ঋণ আদায়ের সম্ভাবনা, গ্রাহকের আর্থিক অবস্থা এবং ব্যাংকার-গ্রাহক সম্পর্ক বিবেচনায় নিয়ে সিদ্ধান্ত নিতে পারবে।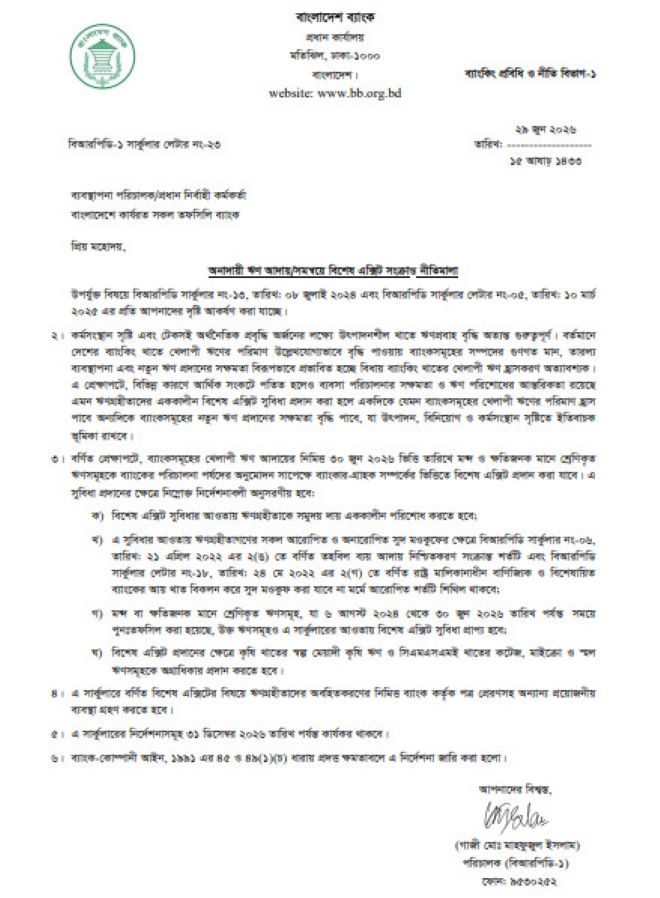
তবে মূল ঋণের অর্থ মওকুফের সুযোগ এ নীতিমালার উদ্দেশ্য নয়। ঋণ নিষ্পত্তির ক্ষেত্রে নির্ধারিত মূল দায় পরিশোধের শর্ত বহাল থাকবে।
কৃষি ও ক্ষুদ্র উদ্যোক্তাদের ঋণে অগ্রাধিকার
বিশেষ এক্সিট সুবিধা প্রদানের ক্ষেত্রে স্বল্পমেয়াদি কৃষিঋণ এবং কুটির, মাইক্রো ও ক্ষুদ্র উদ্যোগ (CMSME) খাতের ঋণকে অগ্রাধিকার দেওয়ার নির্দেশনা রয়েছে।
এর ফলে আর্থিক সংকটে পড়া ক্ষুদ্র উদ্যোক্তা ও কৃষকেরা নির্ধারিত শর্ত পূরণ করে ঋণ নিষ্পত্তির সুযোগ পেতে পারেন। বিশেষ করে যেসব ব্যবসা বা প্রকল্প আর্থিক সংকটের কারণে ঋণ পরিশোধে ব্যর্থ হয়েছে, তাদের জন্য এ সুবিধা পুনরুদ্ধারের একটি সুযোগ তৈরি করতে পারে।
একই সঙ্গে বড় শিল্পপ্রতিষ্ঠান বা ব্যবসায়িক গ্রুপের ঋণও যোগ্যতা ও শর্ত পূরণ সাপেক্ষে বিবেচিত হতে পারে। তবে ঋণের পরিমাণ বড় হলেই বিশেষ ছাড় পাওয়ার নিশ্চয়তা নেই। প্রতিটি আবেদন ব্যাংকের নিজস্ব মূল্যায়ন ও অনুমোদন প্রক্রিয়ার মধ্য দিয়ে যেতে হবে।
পরিচালনা পর্ষদের অনুমোদন ও ব্যাংকের দায়িত্ব
১৯ নভেম্বরের নতুন নির্দেশনার গুরুত্বপূর্ণ দিক হলো, বিশেষ এক্সিট সুবিধা বাস্তবায়নে পরিচালনা পর্ষদের অনুমোদন ও মূল নীতিমালার শর্ত অনুসরণের বিষয়টি পুনরায় স্পষ্ট করা হয়েছে।
এখানে উল্লেখ্য, পরিচালনা পর্ষদের অনুমোদনের বিষয়টি ২৯ জুনের মূল নীতিমালাতেও ছিল। নতুন সার্কুলারে এ অনুমোদন প্রক্রিয়া বাতিল বা নতুন করে প্রবর্তন করা হয়নি; বরং মূল নীতিমালার সংশ্লিষ্ট ধারাগুলো যথাযথভাবে অনুসরণের নির্দেশ দেওয়া হয়েছে।
এ ব্যবস্থায় ব্যাংকগুলোকে কয়েকটি বিষয়ে গুরুত্ব দিতে হবে—
ঋণগ্রহীতার যোগ্যতা ও ঋণের শ্রেণিমান যাচাই করতে হবে।
ব্যাংকার-গ্রাহক সম্পর্ক এবং ঋণ আদায়ের সম্ভাবনা মূল্যায়ন করতে হবে।
সুদ মওকুফ ও এককালীন অর্থ পরিশোধের প্রস্তাব যথাযথভাবে পর্যালোচনা করতে হবে।
সংশ্লিষ্ট ব্যাংকের পরিচালনা পর্ষদের অনুমোদন নিতে হবে।
ঋণগ্রহীতাকে বিশেষ এক্সিট সুবিধা সম্পর্কে চিঠির মাধ্যমে অবহিত করতে হবে এবং প্রয়োজনীয় নথিপত্র সংরক্ষণ করতে হবে।
এতে ঋণ নিষ্পত্তির সিদ্ধান্ত গ্রহণে স্বচ্ছতা, জবাবদিহি ও প্রাতিষ্ঠানিক নিয়ন্ত্রণ বজায় রাখার সুযোগ তৈরি হবে।
৩১ ডিসেম্বর পর্যন্ত কার্যকর থাকবে সুবিধা
বাংলাদেশ ব্যাংকের মূল নির্দেশনা অনুযায়ী, বিশেষ এক্সিট সুবিধা ৩১ ডিসেম্বর ২০২৬ পর্যন্ত কার্যকর থাকবে। ফলে যোগ্য ঋণগ্রহীতাদের নির্ধারিত সময়ের মধ্যে সংশ্লিষ্ট ব্যাংকের সঙ্গে যোগাযোগ করে প্রয়োজনীয় প্রক্রিয়া সম্পন্ন করতে হবে।
তবে এ সুবিধা কোনো ঋণগ্রহীতার স্বয়ংক্রিয় অধিকার নয়। আবেদন করলেই সুদ মওকুফ বা ঋণ নিষ্পত্তি হবে না। ব্যাংকের মূল্যায়ন, নির্ধারিত শর্ত এবং পরিচালনা পর্ষদের অনুমোদনের ভিত্তিতেই চূড়ান্ত সিদ্ধান্ত নেওয়া হবে।
এককালীন অর্থ পরিশোধের পর ঋণ নিষ্পত্তির হিসাব ও ঋণগ্রহীতার শ্রেণিমান সংক্রান্ত পরবর্তী কার্যক্রমও প্রচলিত ব্যাংকিং বিধিবিধান অনুসারে সম্পন্ন করতে হবে।
ব্যাংকিং খাতে কী প্রভাব পড়তে পারে
বিশেষজ্ঞদের দৃষ্টিতে, বিশেষ এক্সিট সুবিধা যথাযথভাবে বাস্তবায়িত হলে ব্যাংকিং খাতে দীর্ঘদিন আটকে থাকা অর্থের একটি অংশ পুনরুদ্ধার করা সম্ভব হতে পারে। এতে ব্যাংকের তারল্য পরিস্থিতির উন্নতি এবং নতুন ঋণ বিতরণের সক্ষমতা বাড়তে পারে।
বিশেষ করে কৃষি ও CMSME খাতে অগ্রাধিকার দেওয়ার ফলে ক্ষুদ্র উদ্যোক্তা ও উৎপাদনশীল খাতে অর্থায়নের নতুন সুযোগ তৈরি হতে পারে।
তবে এ সুবিধার বাস্তবায়নে কিছু ঝুঁকিও রয়েছে। নিয়মিত ঋণ পরিশোধকারী গ্রাহকদের মধ্যে বৈষম্যের অনুভূতি তৈরি হওয়া এবং ইচ্ছাকৃত ঋণখেলাপিদের মধ্যে ভবিষ্যতে ছাড় পাওয়ার প্রত্যাশা তৈরি হওয়া নৈতিক ঝুঁকির কারণ হতে পারে।
এ কারণে বড় ঋণগ্রহীতাদের ক্ষেত্রে বিশেষ সতর্কতা, ঋণের প্রকৃত অবস্থা যাচাই, জামানতের মূল্যায়ন এবং সিদ্ধান্ত গ্রহণে স্বচ্ছতা নিশ্চিত করা জরুরি।
বিশেষ এক্সিট সুবিধা বাস্তবায়নে সরকারি ব্যাংকের একশ্রেণির কর্মকর্তার বিরুদ্ধে অনাগ্রহ ও গড়িমসির একাধিক অভিযোগ রয়েছে। বিশেষ করে রাজশাহী অঞ্চলের কৃষি ব্যাংকের কর্মকর্তাদের বিরুদ্ধে যোগ্য ঋণগ্রহীতাদের এ সুবিধা সম্পর্কে অবহিত করা এবং ঋণ নিষ্পত্তির প্রক্রিয়া এগিয়ে নিতে কার্যকর উদ্যোগ না নেওয়ার অভিযোগ উঠেছে। এতে ঋণ আদায়ের সম্ভাবনা ব্যাহত হওয়ার পাশাপাশি গ্রাহকেরাও বঞ্চিত হচ্ছেন। সংশ্লিষ্ট কর্তৃপক্ষের উচিত এসব অভিযোগ তদন্ত করে প্রয়োজনীয় ব্যবস্থা নেওয়া।
সার্বিকভাবে, বাংলাদেশ ব্যাংকের ১৯ নভেম্বরের নির্দেশনা বিশেষ এক্সিট নীতিমালার বাস্তবায়নে পরিচালনা পর্ষদের অনুমোদন ও জবাবদিহির বিষয়টিকে আরও গুরুত্ব দিয়েছে। তবে এ উদ্যোগের সফলতা নির্ভর করবে ব্যাংকগুলোর দায়িত্বশীল বাস্তবায়ন, প্রকৃত ঋণ আদায় এবং ইচ্ছাকৃত খেলাপিদের সঙ্গে আর্থিক সংকটে পড়া প্রকৃত উদ্যোক্তাদের যথাযথ পার্থক্য নির্ধারণের ওপর।
তথ্যসূত্র: ১. বাংলাদেশ ব্যাংক, বিআরপিডি-১ সার্কুলার লেটার নং-৩৯, ১৯ নভেম্বর ২০২৬। বিআরপিডি-১ সার্কুলার লেটার নং-২৩, ২৯ জুন ২০২৬। বাংলাদেশ ব্যাংকের ওয়েবসাইট।