ব্যাংকিং খাত নাজুক, খেলাপি ঋণ আরও বাড়তে পারে: সৈয়দ মাহবুবুর রহমান
খেলাপি ঋণ ৩২ শতাংশ ছাড়িয়েছে, দুর্বল ব্যাংকের সঙ্গে দুর্বল ব্যাংক একীভূত করলে কাঙ্ক্ষিত সুফল নিয়ে প্রশ্ন; দক্ষতা, সক্ষমতা ও সুশাসন বাড়ানোর তাগিদ।
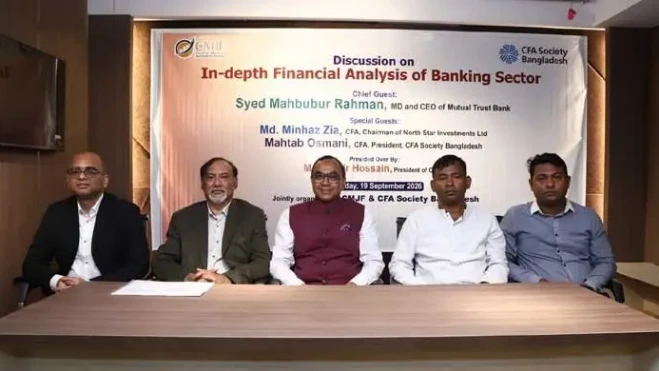
নিজস্ব প্রতিবেদক, ঢাকা: দেশের ব্যাংকিং খাত বর্তমানে নাজুক অবস্থায় রয়েছে বলে মন্তব্য করেছেন অ্যাসোসিয়েশন অব ব্যাংকার্স, বাংলাদেশ (এবিবি)-এর সাবেক চেয়ারম্যান ও মিউচুয়াল ট্রাস্ট ব্যাংক পিএলসির ব্যবস্থাপনা পরিচালক ও প্রধান নির্বাহী সৈয়দ মাহবুবুর রহমান। তিনি বলেছেন, ব্যাংকগুলোর ঋণ দেওয়ার সক্ষমতা কমেছে। একই সঙ্গে মূলধন পর্যাপ্ততা, তারল্য এবং খেলাপি ঋণ—সব ক্ষেত্রেই চাপ রয়েছে।
শনিবার (১৯ সেপ্টেম্বর) রাজধানীতে ক্যাপিটাল মার্কেট জার্নালিস্টস ফোরাম (সিএমজেএফ) আয়োজিত ব্যাংকিং খাতের আর্থিক পরিস্থিতি নিয়ে আলোচনা সভায় প্রধান অতিথির বক্তব্যে তিনি এসব কথা বলেন।
সৈয়দ মাহবুবুর রহমান বলেন, বর্তমানে খেলাপি ঋণের হার ৩২ শতাংশ ছাড়িয়ে গেছে এবং ভবিষ্যতে তা আরও বাড়তে পারে। নীতিগত সহায়তায় পুনঃতফসিল করা ঋণের একটি অংশও পরবর্তী সময়ে আবার খেলাপি হওয়ার আশঙ্কা রয়েছে বলে তিনি উল্লেখ করেন।
তিনি বলেন, ব্যাংকিং খাতের বর্তমান সংকটকে শুধু কয়েকটি দুর্বল ব্যাংকের সমস্যা হিসেবে দেখলে চলবে না। একটি ব্যাংকের সমস্যা অন্য ব্যাংক ও আর্থিক প্রতিষ্ঠানের ওপরও প্রভাব ফেলতে পারে। তাই সংকট মোকাবিলায় পুরো ব্যাংকিং ব্যবস্থাকে বিবেচনায় নিয়ে ‘সিস্টেমিক’ দৃষ্টিভঙ্গিতে সংস্কার প্রয়োজন।
পাঁচটি ব্যাংক একীভূত করার প্রক্রিয়া নিয়েও প্রশ্ন তোলেন তিনি। তার মতে, সাধারণত একটি শক্তিশালী ব্যাংকের সঙ্গে তুলনামূলক দুর্বল ব্যাংক একীভূত হলে ব্যবসায়িক সমন্বয় বা ‘সিনার্জি’ তৈরির সুযোগ থাকে। কিন্তু দুর্বল ব্যাংকের সঙ্গে আরেকটি দুর্বল ব্যাংক একীভূত করা হলে কাঙ্ক্ষিত সুফল পাওয়া যাবে কি না, সেটি বিবেচনার বিষয়।
সৈয়দ মাহবুবুর রহমান বলেন, ব্যাংক একীভূত করার মূল উদ্দেশ্য হওয়া উচিত দক্ষতা ও সক্ষমতা বৃদ্ধি এবং পরিচালনাগত অদক্ষতা কমানো। একীভূত হওয়ার পর শাখা, জনবল ও অন্যান্য পরিচালন ব্যয়ের কাঠামোতে কার্যকর সমন্বয় না হলে শুধু নাম বা মালিকানা পরিবর্তনের মাধ্যমে কাঙ্ক্ষিত ফল পাওয়া কঠিন।
তিনি আরও বলেন, দুর্বল ব্যাংককে শুধু মূলধন দিলেই সংকটের সমাধান হবে না। ব্যাংকের সম্পদের প্রকৃত মান, তারল্য পরিস্থিতি ও মূলধনের প্রকৃত অবস্থান নির্ধারণ করে প্রয়োজনীয় পুনর্গঠন করতে হবে। প্রয়োজনে প্রকৃত ক্ষতি স্বীকার করে মূলধন সমন্বয়ের ব্যবস্থাও নিতে হবে।
ব্যাংকের মূল ব্যবসা ঋণ বিতরণ ও সুদ আয় হলেও অনেক ব্যাংকের ঋণ ও অগ্রিম কমছে এবং সরকারি সিকিউরিটিজে বিনিয়োগ বাড়ছে বলেও উল্লেখ করেন তিনি। এতে স্বল্পমেয়াদে মুনাফা বাড়তে পারে, তবে এটি ব্যাংকের মূল ব্যবসার সক্ষমতার বিকল্প নয়।
ব্যয় কমানোর ক্ষেত্রে নির্বিচারে কর্মী ছাঁটাইয়ের পরিবর্তে প্রযুক্তি ও দক্ষতার ব্যবহার বাড়ানোর ওপর গুরুত্ব দেন তিনি। কৃত্রিম বুদ্ধিমত্তা ও আধুনিক প্রযুক্তির ব্যবহার বাড়লে ভবিষ্যতে ব্যাংকে নতুন জনবল নিয়োগের প্রয়োজনীয়তা কমতে পারে বলেও মন্তব্য করেন।
তার মতে, ব্যাংকিং খাতকে দক্ষ, উৎপাদনশীল ও প্রযুক্তিনির্ভর করার পাশাপাশি খেলাপি ঋণ, মূলধন ঘাটতি, তারল্য, সুশাসন, ব্যবস্থাপনা ও সম্পদের গুণগত মান—সবগুলো বিষয় একসঙ্গে বিবেচনায় নিয়ে সংস্কার করতে হবে। তাহলেই দীর্ঘমেয়াদে একটি স্থিতিশীল ও শক্তিশালী ব্যাংকিং ব্যবস্থা গড়ে তোলার সুযোগ তৈরি হবে।