ছয় মাস পরপর এমডি-সিইওদের কর্মদক্ষতা যাচাই করবে বাংলাদেশ ব্যাংক
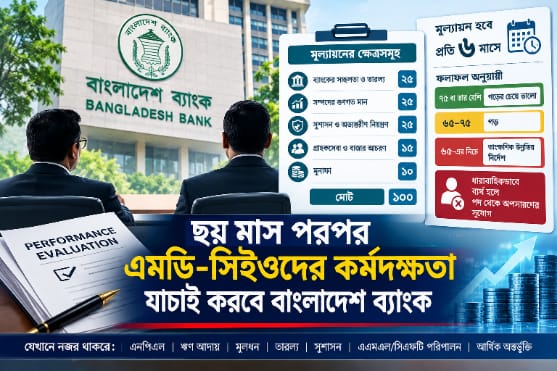
ব্যাংকের এমডি-সিইওর চাকরিও এবার পারফরম্যান্সের হাতে। ছয় মাস পরপর ১০০ নম্বরে মূল্যায়ন, ৬৫-এর নিচে হলে তাৎক্ষণিক উন্নতির নির্দেশ; ধারাবাহিক ব্যর্থতায় পদ হারানোর ঝুঁকি।
নিজস্ব প্রতিবেদক: দেশের ব্যাংকিং খাতে ব্যবস্থাপনা পরিচালকদের (এমডি) ও প্রধান নির্বাহী কর্মকর্তাদের (সিইও) জবাবদিহি বাড়াতে নতুন কর্মদক্ষতা মূল্যায়ন কাঠামো চালু করেছে বাংলাদেশ ব্যাংক। এখন থেকে নির্ধারিত সূচকের ভিত্তিতে প্রতি ছয় মাসে ব্যাংকের এমডি ও সিইওদের কর্মদক্ষতা মূল্যায়ন করা হবে।
কর্মদক্ষতা সন্তোষজনক না হলে সতর্কবার্তা এবং ধারাবাহিকভাবে ব্যর্থ হলে পদ থেকে অপসারণের পথও রাখা হয়েছে নতুন কাঠামোয়।
বাংলাদেশ ব্যাংক ১৩ সেপ্টেম্বর ব্যাংকগুলোর পরিচালনা পর্ষদের চেয়ারম্যানদের উদ্দেশে নতুন কী পারফরম্যান্স ইন্ডিকেটর বা কেপিআই কাঠামো জারি করে। এর আওতায় ব্যাংকের আর্থিক সক্ষমতা, সম্পদের গুণগত মান, সুশাসন, অভ্যন্তরীণ নিয়ন্ত্রণ, গ্রাহকসেবা, আর্থিক অন্তর্ভুক্তি ও মুনাফাসহ প্রায় ৩০টি সূচকে ব্যাংকপ্রধানদের কর্মদক্ষতা পরিমাপ করা হবে।
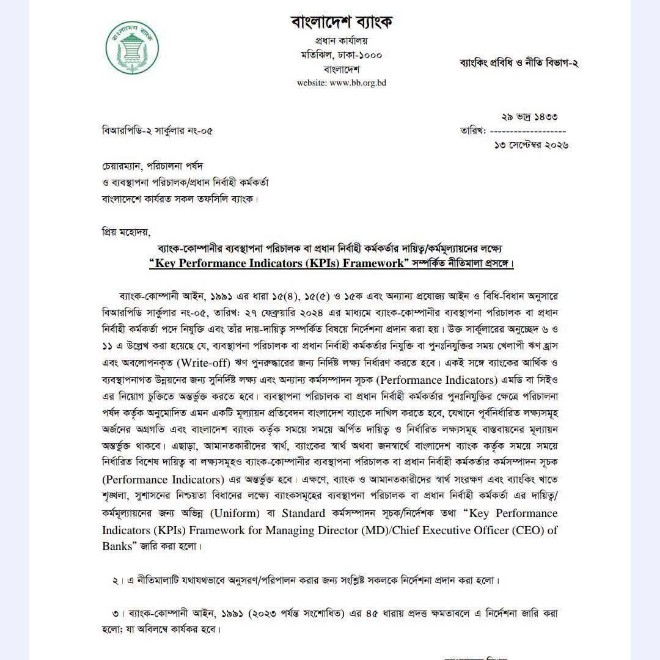
নতুন ব্যবস্থায় এমডি বা সিইওকে মোট ১০০ নম্বরের মধ্যে মূল্যায়ন করা হবে। এর মধ্যে ব্যাংকের সচ্ছলতা ও তারল্যের জন্য ২৫ নম্বর, সম্পদের গুণগত মানের জন্য ২৫ নম্বর, সুশাসন ও অভ্যন্তরীণ নিয়ন্ত্রণের জন্য ২৫ নম্বর, আর্থিক অন্তর্ভুক্তি এবং গ্রাহক ও বাজার আচরণের জন্য ১৫ নম্বর এবং মুনাফার জন্য ১০ নম্বর নির্ধারণ করা হয়েছে।
খেলাপি ঋণ ও আদায় হবে বড় পরীক্ষার জায়গা
নতুন মূল্যায়ন কাঠামোয় ব্যাংকের খেলাপি ঋণ বা এনপিএলকে বিশেষ গুরুত্ব দেওয়া হয়েছে। শুধু ব্যাংকের মোট খেলাপি ঋণের হার নয়, মোট খেলাপি ঋণের পরিমাণ, খেলাপি ঋণ থেকে বার্ষিক নগদ আদায় এবং অবলোপন করা ঋণের পরিমাণও মূল্যায়নের আওতায় থাকবে।
ফলে ব্যাংকের শীর্ষ নির্বাহীদের জন্য ঋণ বিতরণের পাশাপাশি ঋণের গুণগত মান রক্ষা এবং সময়মতো আদায় নিশ্চিত করার বিষয়টি আরও গুরুত্বপূর্ণ হয়ে উঠবে।
বিশেষ করে যেসব ব্যাংকে দীর্ঘদিন ধরে উচ্চ খেলাপি ঋণ, দুর্বল আদায় এবং অবলোপন করা ঋণের চাপ রয়েছে, সেসব ব্যাংকের ব্যবস্থাপনা দক্ষতা মূল্যায়নে নতুন কাঠামো সরাসরি প্রভাব ফেলতে পারে।
মূলধন ও তারল্যেও নজর
ব্যাংকের আর্থিক সক্ষমতা যাচাইয়ে মূলধন পর্যাপ্ততা ও তারল্যের ওপরও গুরুত্ব দেওয়া হয়েছে। মূল্যায়নের সূচকে ক্যাপিটাল টু রিস্ক-ওয়েটেড অ্যাসেটস রেশিও (সিআরএআর) এবং নেট স্টেবল ফান্ডিং রেশিও (এনএসএফআর)-এর মতো গুরুত্বপূর্ণ আর্থিক সূচক রাখা হয়েছে।
একই সঙ্গে ব্যাংকের ঋণ ও আমানতের অনুপাত বা অ্যাডভান্স-টু-ডিপোজিট রেশিও (এডিআর) বিবেচনায় নেওয়া হবে। অর্থাৎ আমানত সংগ্রহের বিপরীতে ব্যাংক কতটা ঋণ বিতরণ করছে, সেই ঋণ যথাসময়ে আদায় হচ্ছে কি না এবং বাংলাদেশ ব্যাংকের নির্ধারিত সীমা পরিপালন করা হচ্ছে কি না—এসব বিষয়ও এমডি-সিইওদের কর্মদক্ষতার সঙ্গে যুক্ত হবে।
অতিরিক্ত ঋণ কেন্দ্রীভবনেও জবাবদিহি
ব্যাংকের ঋণ কোনো নির্দিষ্ট কয়েকজন বড় গ্রাহকের হাতে অতিরিক্ত কেন্দ্রীভূত হয়েছে কি না, সেটিও মূল্যায়নের আওতায় থাকবে। পাশাপাশি একক গ্রাহকের ক্ষেত্রে নির্ধারিত ঋণসীমা বা সিঙ্গেল-বোরোয়ার এক্সপোজার লিমিট যথাযথভাবে পরিপালন করা হচ্ছে কি না, তাও দেখা হবে।
এর ফলে পরিচালনা পর্ষদ ও ব্যবস্থাপনা কর্তৃপক্ষের ওপর ঋণ অনুমোদন ও ঝুঁকি ব্যবস্থাপনার ক্ষেত্রে আরও বেশি সতর্কতা অবলম্বনের চাপ তৈরি হবে।
সুশাসন ও এএমএল/সিএফটি পরিপালনেও নম্বর
ব্যাংকের সুশাসন ও অভ্যন্তরীণ নিয়ন্ত্রণ ব্যবস্থাকে মোট ২৫ নম্বর দেওয়া হয়েছে। এর সঙ্গে যুক্ত করা হয়েছে নিয়ন্ত্রক পরিপালন, অভ্যন্তরীণ নিয়ন্ত্রণ এবং অ্যান্টি-মনি লন্ডারিং ও কাউন্টার টেররিস্ট ফাইন্যান্সিং (এএমএল/সিএফটি)-সংক্রান্ত পরিপালন।
অর্থাৎ শুধু মুনাফা অর্জন করলেই একজন এমডি বা সিইও ভালো কর্মদক্ষতার স্বীকৃতি পাবেন না। ব্যাংকের ঝুঁকি ব্যবস্থাপনা, নিয়ন্ত্রক নির্দেশনা পালন, সুশাসন এবং অবৈধ অর্থপ্রবাহ প্রতিরোধেও কার্যকর ভূমিকা রাখতে হবে।
কৃষি ও ক্ষুদ্র উদ্যোক্তা ঋণও মূল্যায়নে
আর্থিক অন্তর্ভুক্তির আওতায় কটেজ, মাইক্রো, ক্ষুদ্র ও মাঝারি উদ্যোগ বা সিএমএসএমই, কৃষি এবং সবুজ প্রকল্পে ঋণ বিতরণও মূল্যায়নের অংশ হবে।
এর পাশাপাশি ব্যাংকিং সেবার বাইরে থাকা নতুন গ্রাহকদের আনুষ্ঠানিক আর্থিক ব্যবস্থার আওতায় আনার উদ্যোগও বিবেচনায় নেওয়া হবে।
ফলে নতুন কাঠামোটি শুধু ব্যাংকের লাভ-ক্ষতির হিসাব নয়; অর্থনীতির বিভিন্ন খাতে ব্যাংকের অর্থায়ন এবং সাধারণ মানুষের কাছে ব্যাংকিং সেবা পৌঁছে দেওয়ার সক্ষমতাকেও ব্যবস্থাপনা পরিচালকের কর্মদক্ষতার অংশ হিসেবে বিবেচনা করছে।
৭৫ নম্বরের নিচে গেলেই চাপ
নতুন কাঠামোয় ১০০ নম্বরের মধ্যে ৭৫ বা তার বেশি পেলে কর্মদক্ষতাকে ‘গড়ের চেয়ে ভালো’ বা মানসম্মত হিসেবে বিবেচনা করা হবে। ৬৫ থেকে ৭৫-এর কম নম্বর পেলে তা ‘গড়’ এবং ৬৫-এর নিচে হলে ‘গড়ের নিচে’ হিসেবে চিহ্নিত করা হবে।
৬৫-এর নিচে নম্বর পাওয়া এমডি বা সিইওদের তাৎক্ষণিক উন্নতির প্রয়োজন হবে। বাংলাদেশ ব্যাংকের সংশ্লিষ্ট বিভাগের এক কর্মকর্তার বক্তব্য অনুযায়ী, এ ধরনের ক্ষেত্রে সতর্কবার্তা দেওয়া হতে পারে। কর্মদক্ষতা ধারাবাহিকভাবে সন্তোষজনক না হলে সংশ্লিষ্ট এমডি বা সিইওকে পদ থেকে সরানোর ব্যবস্থাও নেওয়া হতে পারে।
আরও নম্বর কাটা যেতে পারে
মূল ১০০ নম্বরের পাশাপাশি ছয়টি নির্দিষ্ট ক্ষেত্রে অতিরিক্ত নম্বর কর্তনের ব্যবস্থাও রাখা হয়েছে। কোনো এমডি বা সিইও ওই ছয়টি ক্ষেত্রেই ৫০ শতাংশের নিচে নম্বর পেলে সামগ্রিক স্কোর থেকে সর্বোচ্চ ৫ নম্বরের কিছু বেশি পর্যন্ত কর্তন হতে পারে।
উদাহরণ হিসেবে, কোনো এমডি বা সিইও প্রাথমিকভাবে ৭৫ দশমিক ৫০ নম্বর পেলেও সর্বোচ্চ কর্তন প্রযোজ্য হলে তার চূড়ান্ত স্কোর প্রায় ৭০ দশমিক ৪২-এ নেমে আসতে পারে।
এতে মূল্যায়নের সামগ্রিক ফলাফলে দুর্বলতার প্রভাব আরও স্পষ্টভাবে প্রতিফলিত হবে।
নতুন ও বর্তমান এমডিদের জন্য আলাদা ব্যবস্থা
নতুন নিয়োগ পাওয়া এমডি বা সিইওর জন্য সংশ্লিষ্ট ব্যাংকের পরিচালনা পর্ষদকে পরবর্তী সভায় কর্মদক্ষতার পরিকল্পনা তৈরি করতে হবে। পরে সেটি বাংলাদেশ ব্যাংকের অনুমোদনের মাধ্যমে চূড়ান্ত করতে হবে।
অন্যদিকে বর্তমানে দায়িত্ব পালনরত এমডি ও সিইওদের ক্ষেত্রে প্রথম মূল্যায়ন হবে সেপ্টেম্বর ২০২৬ থেকে ৩১ মার্চ ২০২৭ সময়কাল ধরে।
এরপর নিয়মিত বিরতিতে কর্মদক্ষতা মূল্যায়নের মাধ্যমে ব্যাংকের শীর্ষ ব্যবস্থাপনার কার্যক্রম পর্যবেক্ষণ করা হবে।
‘চেয়ারম্যানের সন্তুষ্টি’ নয়, এবার সূচকভিত্তিক মূল্যায়ন
ব্যাংকিং খাতের সাবেক ব্যবস্থাপনা পরিচালক আরফান আলী নতুন উদ্যোগকে ইতিবাচক পদক্ষেপ হিসেবে দেখলেও ছয় মাস পরপর মূল্যায়নকে কিছুটা স্বল্প সময়ের ব্যবধান হিসেবে উল্লেখ করেছেন। তার মতে, বার্ষিক মূল্যায়ন আরও কার্যকর হতে পারে।
তিনি বলেন, অনেক ব্যাংকের এমডি দীর্ঘ সময় দায়িত্বে থাকতে পেরেছেন মূলত পরিচালনা পর্ষদের চেয়ারম্যানদের সন্তুষ্টি বজায় রাখার মাধ্যমে। অভিজ্ঞতার ভিত্তিতে এমডি নিয়োগ দেওয়া হলেও নির্ধারিত কাঠামোর অধীনে ধারাবাহিক তদারকি থাকলে ব্যাংকিং খাতে আরও শৃঙ্খলা আসবে।
ব্যাংকিং খাতে নতুন বার্তা
বাংলাদেশ ব্যাংকের নতুন কাঠামোর সবচেয়েগুরুত্বপূর্ণ দিক হলো—ব্যাংকের শীর্ষ নির্বাহীদের কর্মদক্ষতাকে এখন আরও স্পষ্ট, পরিমাপযোগ্য ও সূচকভিত্তিক কাঠামোর মধ্যে আনা হচ্ছে।
দীর্ঘদিন ধরে দেশের ব্যাংকিং খাতে খেলাপি ঋণ, দুর্বল ঋণ আদায়, সুশাসনের ঘাটতি, ঋণ কেন্দ্রীভবন এবং নিয়ন্ত্রক পরিপালন নিয়ে নানা প্রশ্ন রয়েছে। এসব ক্ষেত্রে ব্যাংকের ব্যবস্থাপনা কর্তৃপক্ষের দায় ও জবাবদিহি নিশ্চিত করাই নতুন কাঠামোর অন্যতম বড় উদ্দেশ্য বলে মনে করা হচ্ছে।
তবে বাস্তব ফলাফল নির্ভর করবে মূল্যায়ন। কতটানিরপেক্ষভাবে করা হচ্ছে, পরিচালনা পর্ষদ ও বাংলাদেশ ব্যাংক কতটা ধারাবাহিকভাবে ব্যবস্থা নিচ্ছে এবং দুর্বল কর্মদক্ষতার ক্ষেত্রে শাস্তিমূলক সিদ্ধান্ত কতটা কার্যকরভাবে বাস্তবায়িত হচ্ছে তার ওপর।
সব মিলিয়ে নতুন এই কাঠামো ব্যাংকের এমডি ও সিইওদের জন্য একটি স্পষ্ট বার্তা দিয়েছে—শুধু পদে থাকা নয়, পরিমাপযোগ্য ফলাফল দেখানোই হবে এখন শীর্ষ ব্যাংক কর্মকর্তাদের প্রধান জবাবদিহির ভিত্তি।